होम लोन सिर्फ ब्याज दर नहीं, भरोसे का लंबा रिश्ता है: ऋषि आनंद | Upbhokta Panchayat
“होम लोन सिर्फ ब्याज दर नहीं, भरोसे का लंबा रिश्ता है”: ऋषि आनंद
“ग्राहक को पूरी लागत, प्रक्रिया और हर चरण की स्पष्ट जानकारी मिलनी चाहिए”
होम लोन किसी व्यक्ति के जीवन का सबसे बड़ा और लंबे समय तक चलने वाला वित्तीय फैसला होता है। ऐसे में ग्राहक के लिए केवल कम ब्याज दर ही पर्याप्त नहीं है। लोन की पूरी लागत, प्रोसेसिंग फीस, अन्य शुल्क, दस्तावेज, स्वीकृति की प्रक्रिया, भुगतान, सर्विसिंग और शिकायत निवारण—हर चरण में पारदर्शिता जरूरी है।
आधार हाउसिंग फाइनेंस के एमडी एवं सीईओ ऋषि आनंद से विशेष बातचीत
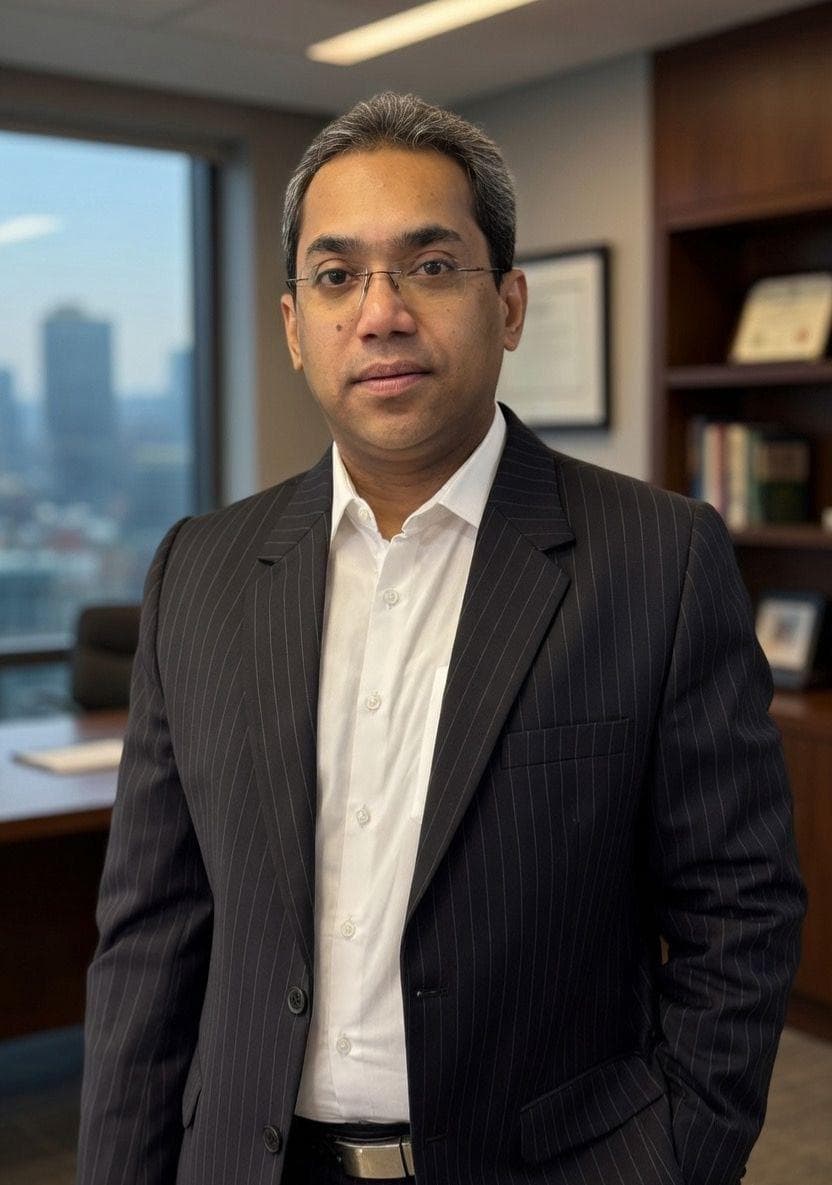
Featured Expert
Rishi Anand
MD & CEO,Aadhar Housing Finance
प्रश्न 1: होम लोन को अधिक पारदर्शी और उपभोक्ता-अनुकूल बनाने के लिए किन प्रमुख बदलावों की जरूरत है?
ऋषि आनंद:
होम लोन ग्राहक के जीवन का एक महत्वपूर्ण और दीर्घकालिक वित्तीय निर्णय होता है। इसलिए इसे उपभोक्ता-अनुकूल बनाने के लिए केवल लोन मंजूर होने के समय पर ध्यान देना पर्याप्त नहीं है। ग्राहक की पूरी यात्रा—पहली बातचीत से लेकर दस्तावेज, स्वीकृति, भुगतान, EMI और लोन की सर्विसिंग तक—को पारदर्शी बनाना जरूरी है।
सबसे पहला और महत्वपूर्ण बदलाव है लोन से जुड़ी जानकारी को सरल भाषा में उपलब्ध कराना। ग्राहक को केवल ब्याज दर ही नहीं, बल्कि लोन की पूरी लागत समझ में आनी चाहिए। इसमें प्रोसेसिंग फीस, लागू शुल्क, पुनर्भुगतान की जिम्मेदारियां और अन्य महत्वपूर्ण शर्तें स्पष्ट होनी चाहिए।
दूसरा महत्वपूर्ण पहलू है पूरी प्रक्रिया में पूर्वानुमेयता। ग्राहक को यह जानकारी मिलनी चाहिए कि उसका आवेदन किस स्थिति में है, कौन-से दस्तावेज लंबित हैं, अगला चरण क्या है और विभिन्न प्रक्रियाओं में कितना समय लग सकता है।
तीसरा पहलू है औपचारिक हाउसिंग फाइनेंस को अधिक समावेशी बनाना। भारत में, खासकर Tier-II और Tier-III शहरों में, बहुत से संभावित घर खरीदार स्वरोजगार करते हैं या उनकी आय पारंपरिक वेतनभोगी लोगों जैसी नहीं होती।
आधार हाउसिंग फाइनेंस में हमारा ध्यान निम्न और मध्यम आय वर्ग के परिवारों, पहली बार घर खरीदने वालों तथा अनौपचारिक या गैर-पारंपरिक आय वाले ग्राहकों तक औपचारिक हाउसिंग फाइनेंस की पहुंच बढ़ाने पर रहा है। हमारा व्यापक शाखा नेटवर्क और उभरते बाजारों में मौजूदगी हमें स्थानीय ग्राहक की जरूरत समझने और औपचारिक क्रेडिट प्रक्रिया को साथ लेकर चलने में मदद करती है।
प्रश्न 2: ग्राहक को केवल ब्याज दर के अलावा लोन लेते समय किन बातों का मूल्यांकन करना चाहिए?
ब्याज दर निश्चित रूप से महत्वपूर्ण है, लेकिन होम लोन का फैसला केवल इसी एक आधार पर नहीं किया जाना चाहिए।
ग्राहक को लोन की कुल लागत, प्रोसेसिंग फीस, पुनर्भुगतान की सुविधा, दस्तावेजी आवश्यकताओं, प्रक्रिया में लगने वाला समय, सेवा की गुणवत्ता और ऋणदाता की ग्राहक की वास्तविक वित्तीय स्थिति को समझने की क्षमता पर भी ध्यान देना चाहिए।
पहली बार घर खरीदने वाले ग्राहकों और गैर-पारंपरिक आय वाले लोगों के लिए यह और भी महत्वपूर्ण हो जाता है। ऐसे मामलों में क्रेडिट असेसमेंट और सही मार्गदर्शन ग्राहक के पूरे अनुभव को प्रभावित कर सकता है।
आधार हाउसिंग फाइनेंस में हमारा प्रयास केवल एक वित्तीय पैरामीटर देखने के बजाय ग्राहक की कुल पुनर्भुगतान क्षमता और घर खरीदने की वास्तविक आवश्यकता को समझना है।
होम लोन एक लंबे समय का संबंध है। इसलिए ग्राहक को केवल उस समय मिलने वाली ब्याज दर नहीं, बल्कि पूरी लोन अवधि में मिलने वाली पारदर्शिता, पहुंच और सेवा सहयोग को भी ध्यान में रखना चाहिए।
प्रश्न 3: स्वरोजगार और गैर-पारंपरिक आय वाले लोगों के लिए हाउसिंग फाइनेंस को अधिक सुलभ कैसे बनाया जा सकता है?
ऋषि आनंद: भारत में घर खरीदने की आकांक्षा केवल वेतनभोगी परिवारों तक सीमित नहीं है। बड़ी संख्या में संभावित घर खरीदार स्वरोजगार करते हैं, छोटे व्यवसाय चलाते हैं या उनकी आय कई स्रोतों से आती है।
कई बार उनकी स्थिर आय और पुनर्भुगतान क्षमता होने के बावजूद वह पारंपरिक Salary Slip या मानक दस्तावेजों में पूरी तरह दिखाई नहीं देती।
ऐसे ग्राहकों के लिए क्रेडिट असेसमेंट में अधिक समग्र दृष्टिकोण अपनाने की आवश्यकता है। ग्राहक के Cash Flow, व्यवसाय की स्थिरता, पुनर्भुगतान व्यवहार और समग्र वित्तीय प्रोफाइल को समझना जरूरी है।
यह आधार हाउसिंग फाइनेंस के ग्राहक-केंद्रित दृष्टिकोण का महत्वपूर्ण हिस्सा है। हमारा व्यवसाय निम्न और मध्यम आय वर्ग के उन ग्राहकों तक हाउसिंग फाइनेंस पहुंचाने पर केंद्रित रहा है, जिन्हें पारंपरिक ऋण मॉडल से पर्याप्त अवसर नहीं मिल पाते।
हमारा व्यापक शाखा नेटवर्क स्थानीय परिस्थितियों को समझने में मदद करता है। इसके साथ Technology-led Underwriting और Data Analytics के इस्तेमाल से ग्राहकों का मूल्यांकन अधिक प्रभावी ढंग से किया जा सकता है, जबकि जिम्मेदार ऋण देने के मानकों को बनाए रखना भी जरूरी है।
प्रश्न 4: तकनीक होम लोन लेने के ग्राहक अनुभव को किस तरह बदल रही है?
ऋषि आनंद: तकनीक हाउसिंग फाइनेंस में ग्राहक के साथ होने वाली बातचीत और पूरी प्रक्रिया को तेजी से बदल रही है।
Digital Onboarding, Automated Processes, Data Analytics और Real-time Information जैसी तकनीकें प्रक्रिया को सरल बनाने, समय कम करने और ग्राहक की पूरी यात्रा को अधिक पारदर्शी बनाने में महत्वपूर्ण भूमिका निभा रही हैं।
आधार हाउसिंग फाइनेंस में हम ग्राहक की पूरी यात्रा में तकनीक का इस्तेमाल कर रहे हैं—Digital Onboarding और Loan Processing से लेकर Servicing और Collections तक।
हमारा Technology Ecosystem, जिसमें Aadhar Neo SaaS और SWAYAM Platform शामिल हैं, संचालन में अधिक क्षमता और दक्षता विकसित करने में मदद करता है। हम Underwriting, Pricing, Collections और Customer Engagement जैसे क्षेत्रों में Data Science और Analytics का भी उपयोग कर रहे हैं।
लेकिन तकनीक को मानवीय जुड़ाव का विकल्प नहीं बनना चाहिए।
विशेषकर छोटे शहरों में पहली बार घर खरीदने वाले लोगों के लिए घर खरीदना और होम लोन समझना जटिल प्रक्रिया हो सकती है। इसलिए सही मॉडल वह है जिसमें डिजिटल सुविधा के साथ मानवीय मार्गदर्शन भी उपलब्ध हो।
तकनीक प्रक्रिया को आसान बनाए और जब ग्राहक को सहायता की जरूरत हो, तब उसे सही व्यक्ति से संवाद का अवसर भी मिले।
प्रश्न 5: आने वाले वर्षों में वास्तव में Consumer-Centric Home Loan Provider की पहचान क्या होनी चाहिए?
ऋषि आनंद: वास्तविक Customer Centricity केवल सुविधाजनक उत्पाद या डिजिटल सेवाएं उपलब्ध कराने तक सीमित नहीं है।
इसका अर्थ है कि ग्राहक की बात लगातार सुनी जाए, उसकी समस्याओं को समझा जाए और उन अनुभवों के आधार पर सेवाओं में लगातार सुधार किया जाए।
हर ग्राहक की आय, आकांक्षा, भौगोलिक स्थिति और वित्तीय परिस्थिति अलग होती है।
आधार हाउसिंग फाइनेंस में हमारा मानना है कि ग्राहक की समस्याओं का समाधान केवल तेजी से नहीं, बल्कि संवेदनशीलता और सहानुभूति के साथ होना चाहिए।
तकनीक प्रक्रियाओं को तेज और पारदर्शी बना सकती है, लेकिन मानवीय पक्ष उतना ही महत्वपूर्ण है।
हमारे लिए भविष्य की Customer-Centric Housing Finance व्यवस्था में Technology, Accessibility, Active Listening और Empathy का संयोजन जरूरी है। इससे ग्राहक के साथ हर संपर्क में भरोसा मजबूत किया जा सकता है।
अंततः एक हाउसिंग फाइनेंस कंपनी की जिम्मेदारी केवल किसी संपत्ति के लिए वित्त उपलब्ध कराने तक सीमित नहीं है। हमारी जिम्मेदारी यह भी है कि घर का सपना पूरा करने की पूरी यात्रा ग्राहक के लिए समझने में आसान, सुलभ और भरोसेमंद बने।
उपभोक्ता के लिए ऋषि आनंद की 5 प्रमुख बातें
1. केवल ब्याज दर देखकर होम लोन न चुनें
लोन की पूरी लागत और सभी शुल्कों को समझना जरूरी है।
2. हर शर्त को समझकर दस्तावेज पर हस्ताक्षर करें
ग्राहक को अपने लोन की शर्तों और पुनर्भुगतान की जिम्मेदारियों की पूरी जानकारी होनी चाहिए।
3. लोन की पूरी प्रक्रिया की जानकारी लें
आवेदन से लेकर स्वीकृति, भुगतान और सर्विसिंग तक हर चरण की स्थिति समझें।
4. गैर-पारंपरिक आय वाले ग्राहक भी औपचारिक वित्त का हिस्सा बनें
स्वरोजगार और छोटे कारोबार से जुड़े ग्राहकों के लिए आय का समग्र मूल्यांकन महत्वपूर्ण है।
5. डिजिटल सुविधा के साथ मानवीय सहायता भी जरूरी है
तकनीक प्रक्रिया आसान बना सकती है, लेकिन ग्राहक को जरूरत पड़ने पर उचित मार्गदर्शन और सहायता मिलना भी जरूरी है।
एक सामान्य उपभोक्ता ईएसजी (Environmental, Social and Governance) रेटिंग्स को किसी कंपनी की "जिम्मेदार व्यवसाय रिपोर्ट कार्ड" के रूप में समझ सकता है। जिस प्रकार किसी छात्र की प्रगति का मूल्यांकन रिपोर्ट कार्ड से किया जाता है, उसी प्रकार ईएसजी रेटिंग यह बताती है कि कोई कंपनी पर्यावरण, समाज और सुशासन से जुड़ी अपनी जिम्मेदारियों का कितना जिम्मेदारीपूर्वक पालन कर रही है।